DeFi合成杠杆的底层逻辑
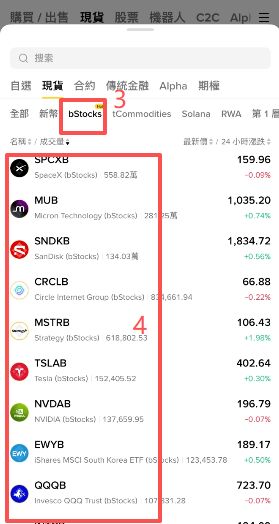
去中心化金融(DeFi)中的合成杠杆,本质是通过智能合约模拟杠杆交易效果,而不需要传统金融中的保证金账户或中心化授信。其核心在于利用合成资产(如Synths)作为抵押品,通过超额抵押和价格预言机联动,实现资产敞口的放大。典型协议如Synthetix允许用户抵押SNX生成sUSD,再用这些稳定币交易合成股票、大宗商品等资产,实现3-5倍的实际杠杆率。
相关阅读:一目均衡图解析:看懂日本... Polymarket新手入门指南:...
具体运作的三大环节
- 抵押铸造:用户将协议原生代币(如SNX)按400%-500%抵押率存入智能合约
- 生成合成资产:系统根据抵押值按比例生成锚定现实资产的代币(如sAAPL对应苹果股票)
- 杠杆调节:通过交易池或衍生品协议调整头寸规模,无需借贷即实现风险暴露放大
相比传统杠杆的突破性优势
多数DeFi协议实现杠杆的方式消除了对手方风险——用户无需依赖交易所或券商提供融资。合成资产24小时交易、无地域限制的特性,让原油、美股等传统市场标的也能在加密世界获得杠杆敞口。部分协议还通过动态债务池设计,使所有用户共同分担清算风险,大幅降低单点爆仓概率。
新手容易忽视的三大风险点
不少参与者会低估预言机延迟带来的风险:当链下价格剧烈波动时,智能合约可能无法及时更新报价,导致清算价格与实际市场脱节。另一个常见误区是忽视抵押代币本身的价格波动——如果SNX价格暴跌,即使合成资产持仓盈利也可能触发整体抵押率不足。此外,部分协议采用负利率机制平衡债务池,持仓时间越长可能产生意外成本。
行业实践中的典型场景
主流应用包括:1)对冲基金利用合成杠杆做多比特币同时做空美股对冲系统性风险;2)交易员通过Mirror Protocol获得特斯拉股票5倍杠杆敞口而不涉及美股账户;3)农户使用Aave上的合成大宗商品合约对冲粮食价格波动。不过目前合成资产日均交易量仍集中在ETH、BTC等主流加密资产,传统资产占比不足15%。
监管灰色地带需警惕
由于合成资产法律属性尚不明确,部分司法管辖区可能将这类操作视为证券交易,存在合规隐患。2022年已有协议因提供合成美股服务收到SEC问询函。实际操作中,建议用户优先选择经过审计、抵押率要求较高(如500%以上)的协议,并避免使用匿名性过强的跨链桥转移合成资产。