为什么选择Unifi钱包?
第一次听说Unifi钱包时,我和多数人一样好奇:它凭什么能提供4%的年化收益?用了一段时间才发现,这其实是DeFi世界的「基础款」福利。和传统银行0.3%的活期利率相比,这个数字确实诱人,但要注意——收益来自加密货币市场的流动性挖矿,会随市场波动。
相关阅读:热钱包怎么选?5款主流加密... 冷钱包解析:工作原理、主...
手把手注册教程
注册过程比想象中简单,但有几个关键点容易踩坑。以我个人体验为例:
- 官网下载App时,务必认准unifiprotocol.com(警惕山寨网站)
- 邮箱注册后需要双重验证,建议提前准备好谷歌验证器
- 创建钱包时会生成12个助记词,必须手写抄录在纸上(截图/网络传输都不安全)
4%收益怎么拿?
收益来自USDT等稳定币的质押,具体操作分三步:
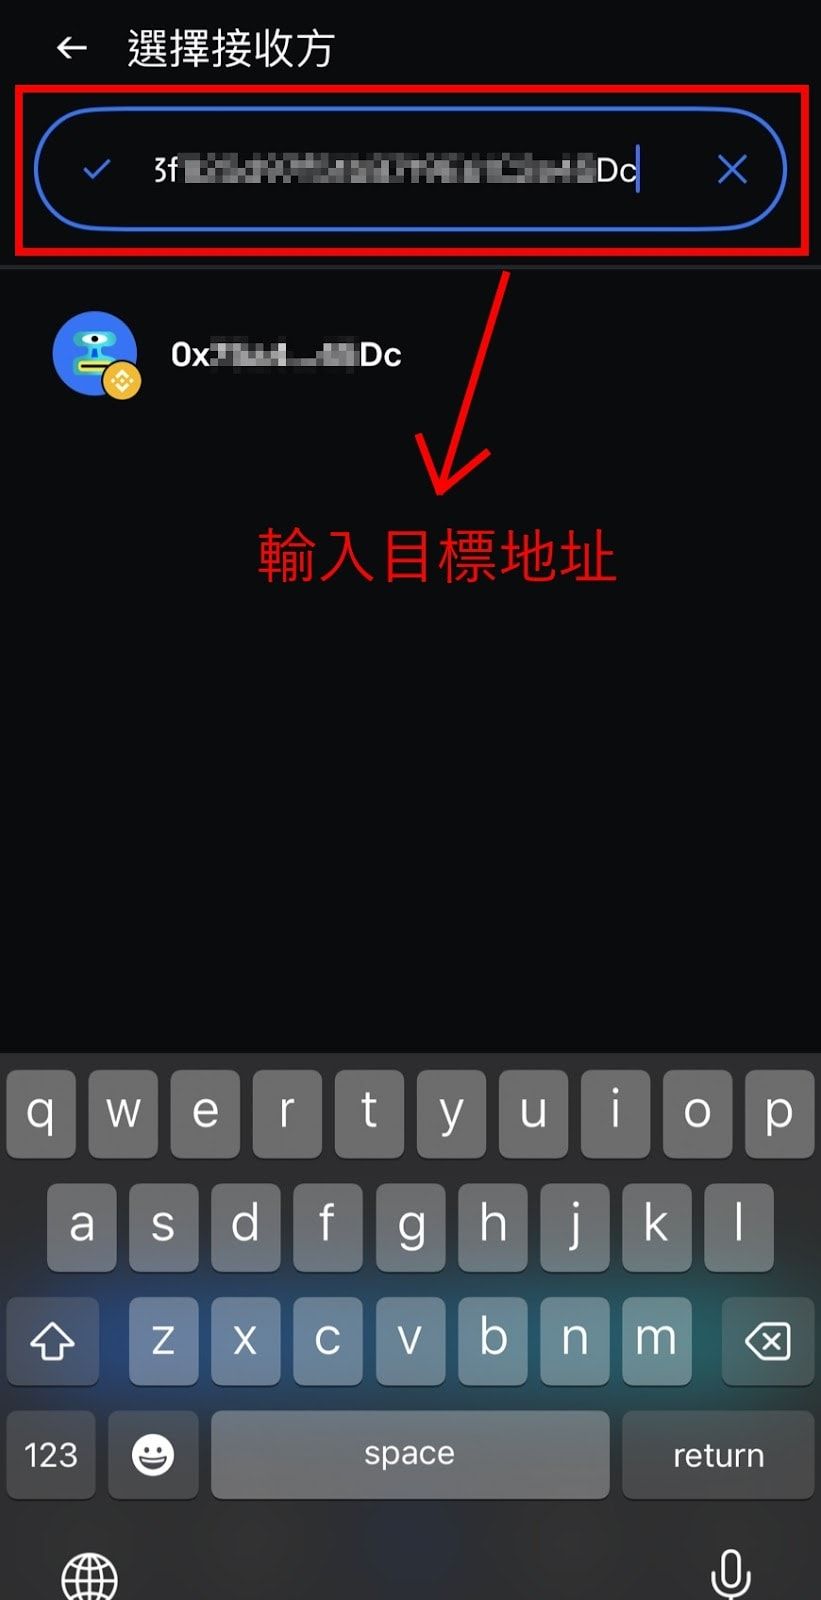
- 转入资金:从交易所提现USDT到Unifi钱包(选择TRC20通道省手续费)
- 质押操作:在App首页找到「Earn」板块,选择对应币种和锁定期
- 确认条款:特别注意「浮动利率」说明,当前4%不代表永久不变
那些没人告诉你的细节
使用三个月后,我总结了几条实用经验:
1. 收益每日结算但非实时显示,一般UTC时间8点更新
2. 提现需要支付网络Gas费,凌晨时段通常更便宜
3. 首次质押后的24小时内收益可能显示为0,属于正常延迟
安全须知
高收益伴随高风险,这些红线千万别碰:
• 永远不要向任何人透露助记词
• 大额资金建议分多个钱包存放
• 官方绝不会索要密码或验证码
我习惯每次操作前检查网址SSL证书,这个小动作帮我避过两次钓鱼攻击。
适合人群与替代方案
如果你有3-6个月不用的闲钱,Unifi的稳定币收益确实比银行划算。但若追求更高收益,可能需要承担更大风险(比如参与流动性挖矿)。我个人会把70%资金放在稳定币,剩下30%尝试其他DeFi协议——记住永远不要All in一个篮子。